

Открытие ресторана — это бизнес с длительным сроком окупаемости, где кассовые разрывы случаются даже у успешных сетей. В условиях высокой ключевой ставки ЦБ РФ классические кредиты стали дорогими, поэтому предприниматели вынуждены комбинировать источники финансирования. В этом материале разберем, как правильно собрать «пэчворк» из собственных средств, лизинга кухонного оборудования и государственных субсидий, чтобы не утонуть в долгах еще до открытия первых дверей.
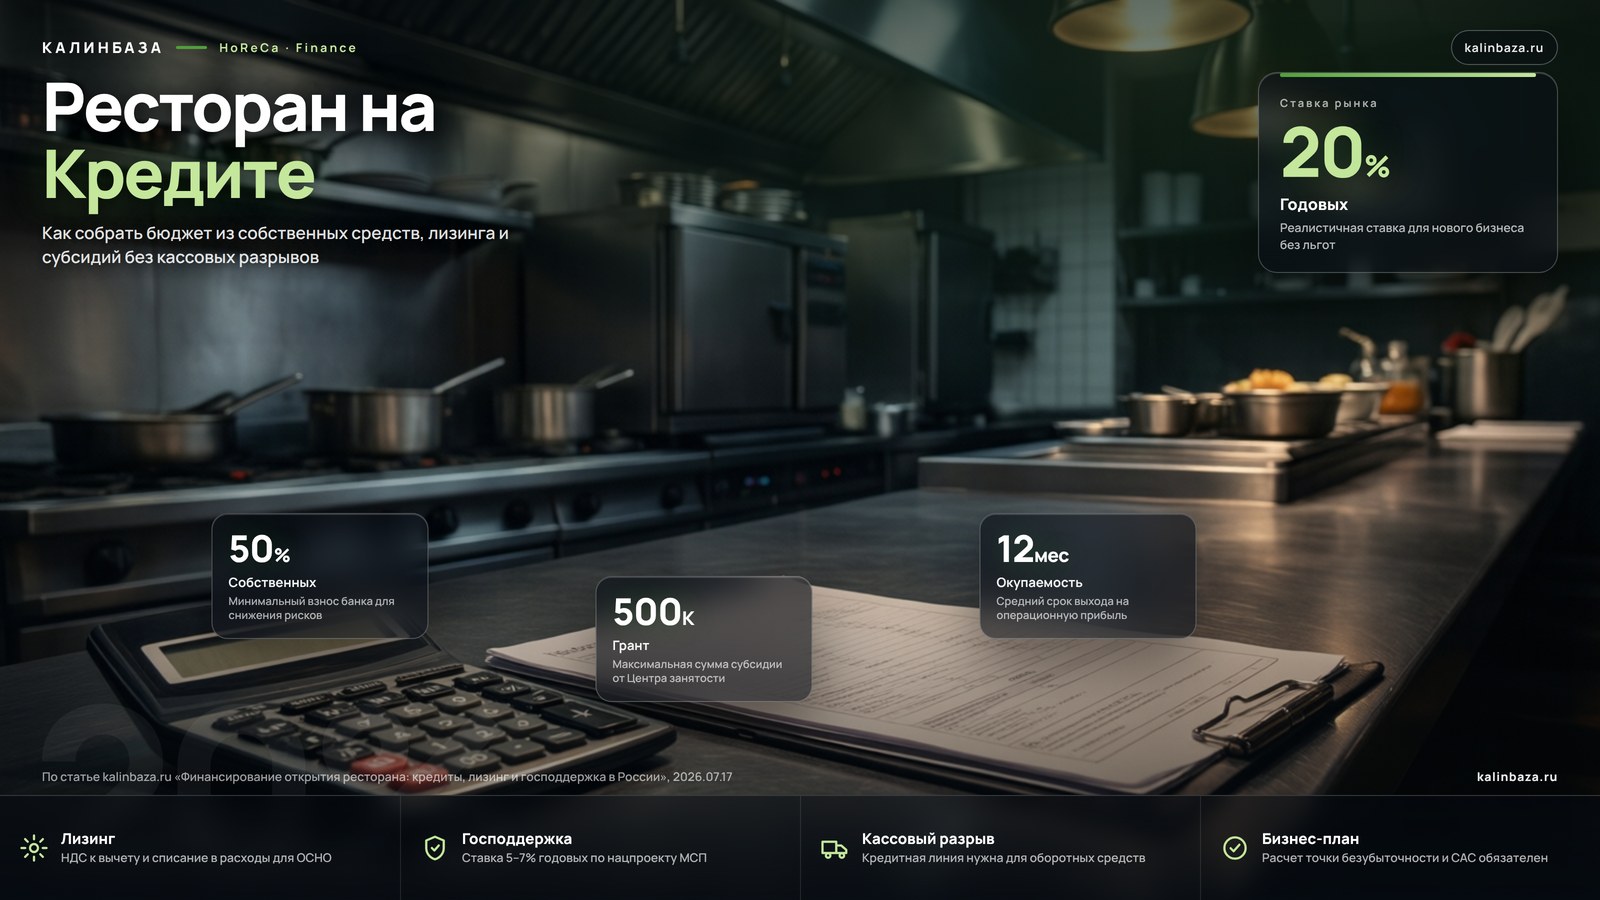
- Банки требуют от 30% до 50% собственных средств (софинансирования) для снижения рисков.
- Лизинг выгоднее кредита для юрлиц на ОСНО: можно принять НДС к вычету и списать платежи в расходы.
- Государственные субсидии и гранты (до 500 тыс. руб.) доступны через центры «Мой бизнес», но требуют строгой отчетности.
- Кредитная линия нужна для покрытия кассовых разрывов, а не для закупки основных средств.
Что вы найдёте в статье
- Виды финансирования для открытия ресторана в России
- Лизинг оборудования: плюсы и минусы
- Банковский кредит на открытие ресторана: условия и ставки
- Государственная поддержка МСП: как получить льготную ставку
- Требования банков к заемщикам и кредитным историям
- Бизнес-план: обязательные разделы
- Сравнительная таблица: Кредит vs Лизинг vs Собственные средства
- Частые ошибки при получении финансирования
- Как выбрать поставщика оборудования для лизинга
- Контроль качества партии
Сравнение инструментов: плюсы и минусы
Плюсы
- Лизинг: налоговая экономия (НДС, амортизация), отсутствие залога (актив в собственности лизингодателя), быстрое одобрение.
- Госпрограммы: льготные ставки (5–7% годовых) для поддерживаемых отраслей, частичная компенсация затрат.
- Собственные средства: отсутствие долговой нагрузки, полная свобода действий, высокий доверительный рейтинг у банков.
- Кредитная линия: оплата процентов только за фактическое использование средств, гибкость при кассовых разрывах.
Ограничения
- Банковский кредит: высокие ставки (от 20% годовых), жесткие требования к залогу (недвижимость, поручительства), долгий срок рассмотрения.
- Лизинг: общая переплата выше из-за маржи лизинговой компании, сложности с досрочным выкупом без штрафов.
- Госпрограммы: бюрократия, риск аннулирования льгот при нарушении сроков или целевого использования средств.
- Потребительские кредиты: завышенные ставки, короткие сроки, риск личной банкротства физлица.
Виды финансирования для открытия ресторана в России
Ресторанный бизнес, проект с длительным сроком окупаемости. По статистике, заведения выходят на операционную прибыль не раньше чем через 12–18 месяцев после открытия. Поэтому выбор источника стартового капитала определяет не только скорость запуска, но и то, сможет ли проект пережить первые, самые критичные месяцы.
В российской практике для покрытия стартовых расходов обычно используют четыре инструмента: инвестиционный кредит, лизинг оборудования, государственную поддержку и собственные средства.
Идеального решения не бывает. Часто проект строится на комбинации источников. Например, 40% бюджета закрывают собственными деньгами, 40%, лизингом оборудования, а оставшиеся 20%, краткосрочной кредитной линией под оборотные средства. Разберем каждый вариант с точки зрения российских реалий.
Лизинг оборудования: плюсы и минусы
В России лизинг, основной способ закупки кухонного и холодильного оборудования для HoReCa. Это связано не столько с удобством, сколько с налоговыми льготами, которые недоступны при обычной покупке в кредит.
Схема работы простая: лизинговая компания покупает нужное оборудование (плиты, холодильники, кофемашины, мебель) и сдает его вам в аренду. Вы выплачиваете стоимость частями в течение срока договора, обычно от 1 до 5 лет. По его окончании оборудование переходит в вашу собственность.
Налоговая экономия: главный плюс лизинга
Для компаний на общей системе налогообложения (ОСНО) с НДС лизинг выгоден по двум причинам:
- Входной НДС: Лизинговые платежи включают НДС. Этот НДС можно принять к вычету, что снижает фактическую стоимость оборудования.
- Списание в расходы: Платежи по лизингу полностью учитываются в составе расходов, уменьшая налогооблагаемую прибыль по налогу на прибыль (20%).
Для ИП и ООО на упрощенке (УСН) «Доходы минус расходы» лизинг также выгоден: платежи включаются в статью расходов. Но если вы на УСН «Доходы», прямой налоговой экономии не будет, хотя денежный поток сохранится.
Еще один момент, амортизация. Лизингодатель может применять к амортизации оборудования ускоренный коэффициент (до 3), что позволяет быстрее списывать стоимость актива. Для лизингополучателя это не всегда напрямую влияет на налоги, но делает лизинговые компании более лояльными, так как они быстрее возмещают свои риски.
Банковский кредит на открытие ресторана: условия и ставки
Инвестиционный кредит, классический заем от банка на развитие бизнеса. В отличие от лизинга, где финансируется конкретное оборудование, кредит дает деньги на счет, которые можно потратить на аренду, ремонт, зарплату и маркетинг.
Реалистичные условия сейчас
В условиях высокой ключевой ставки Центрального банка заемные средства обходятся дорого. Ожидать ставок 8–10% на крупные инвестиционные кредиты для нового бизнеса не приходится. Реалистичная рыночная ставка для нового ресторана без льгот, от 20% до 28% годовых и выше.
Банки выдвигают жесткие требования:
- Собственный капитал: Банк потребует, чтобы вы вложили в проект минимум 30–50% от сметы. Это показывает вашу заинтересованность и снижает риски.
- Залог: Обычно в залог идет приобретаемое оборудование, но часто требуют дополнительное обеспечение, недвижимость, автомобиль или поручительство собственников солидарной ответственностью.
- Обороты по счетам: Банк потребует, чтобы все расчеты по ресторану шли через его расчетный счет. Так он контролирует доходы.
Срок рассмотрения заявки на крупный кредит (от 5 млн рублей), от 2 недель до 3 месяцев. Это связано с глубокой проверкой бизнес-плана и залогового имущества.
Государственная поддержка МСП: как получить льготную ставку
В России действует национальный проект «Малое и среднее предпринимательство», предусматривающий субсидирование процентной ставки. Это один из самых выгодных вариантов, если удалось пройти отбор.
Через Фонд поддержки предпринимательства и банки-партнеры можно получить кредиты по ставке 5–7% годовых. Разницу между этой ставкой и рыночной доплачивает государство. Не путайте субсидии и гранты: субсидия, это возмещение части затрат или льготный кредит, который нужно вернуть. Грант (например, 500 000 рублей от Центра занятости), безвозмездная помощь, но получить его сложнее, и он часто привязан к созданию конкретных рабочих мест.
Кто может претендовать?
Льготные программы доступны новым предприятиям, работающим менее 2 лет. Существуют и региональные субсидии на частичную компенсацию затрат. В Москве и Санкт-Петербурге, например, действуют программы поддержки, где можно получить до 500 000 рублей на открытие точки общепита при условии создания новых рабочих мест.
Главный минус госпрограмм, бюрократия. Придется собирать большой пакет документов, отчитываться за каждую потраченную сумму и строго соблюдать сроки. За сорток льготные условия аннулируют, и придется платить по рыночной ставке.
Требования банков к заемщикам и кредитным историям
Перед обращением в банк подготовьтесь к проверке. Кредитная история, основа доверия для финансового института. В России проверяются как истории физических лиц (собственников и созаемщиков), так и история юридического лица.
Готовность к кредиту: чек-лист
- Чистая кредитная история: Отсутствие просрочек по личным кредитам, ипотеке или кредитным картам. Даже одна просрочка в 30 дней может стать причиной отказа или повышения ставки.
- Стаж бизнеса: Для новых проектов банки смотрят на опыт владельцев. Успешный опыт управления ресторанным бизнесом повышает шансы на одобрение.
- Деловая репутация: Банки проверяют бенефициаров через системы антифрода. Связи с «теневыми» схемами или судимости по экономическим статьям исключают возможность получения кредита.
Не подавайте заявки в 5–10 банков одновременно за одну неделю. Каждый запрос оставляет след в кредитной истории. Много запросов за короткий срок сигнализирует о финансовой напряженности и повышает риски. Оптимально, подать заявки в 2–3 банка в течение 2–3 недель.
Бизнес-план: обязательные разделы
Бизнес-план для банка это не красиво оформленный документ. Это расчеты будущего ресторана. Аналитик будет искать в них уязвимые места, где могут утечь деньги. Вот что обязательно должно быть:
1. Расчет точки безубыточности
Нужно четко показать, при каком количестве посадочных мест и среднем чеке ресторан начнет покрывать все расходы: аренду, зарплату, налоги, закупку продуктов и кредитные платежи. Например: «При среднем чеке 800 рублей и загрузке 50% мы выходим на безубыточность на 4-й месяц».
2. План закупок и поставщиков
Укажите, с кем будете работать. Предварительные договоры или коммерческие предложения от оптовиков показывают, что вы продумали логистику и себестоимость. Банку важно видеть, что вы не зависите от одного поставщика.
3. Маркетинговый план и CAC
Сколько стоит привлечение одного клиента? Как вы будете заполнять зал в первые месяцы? Прогноз выручки должен быть обоснован, а не взят «с потолка». Используйте консервативный сценарий: если вы ожидаете 1 млн рублей выручки в первый месяц, покажите, что сможете обслуживать кредит даже при 600 тысячах.
Сравнительная таблица: Кредит vs Лизинг vs Собственные средства
Чтобы помочь выбрать оптимальную стратегию, свели основные параметры финансирования в таблицу. Обратите внимание на различия в налогах и требованиях к залогу.
| Параметр | Банковский кредит | Лизинг оборудования | Собственные средства |
|---|---|---|---|
| Процентная ставка | Высокая (от 20%+) | Средняя/Высокая (эффективная ставка с учетом налогов ниже) | 0% |
| Требование к залогу | Обязательно (недвижимость, авто, поручительства) | Не требуется (залог, само оборудование) | Не требуется |
| Налоговая выгода | Проценты по кредиту можно списать в расходы (частично) | НДС к вычету + полный вычет платежей в расходы | Отсутствует |
| Срок одобрения | 2 недели – 3 месяца | 1–5 рабочих дней | Мгновенно |
| Гибкость использования | Высокая (деньги на любые цели) | Низкая (только на покупку конкретного оборудования) | Высокая |
Частые ошибки при получении финансирования
Даже с хорошим бизнес-планом можно получить отказ из-за типичных ошибок. Вот три самых распространенных:
1. Смешивание операционных и инвестиционных расходов. Предприниматели берут кредит на покупку плиты, а затем тратят деньги на ремонт зала или рекламу. Кредитные средства должны работать на активы. Для текущих расходов (аренда, зарплата до выхода на окупаемость) лучше использовать кредитную линию или резервный фонд.
2. Завышение прогнозов выручки. Если в бизнес-плане заложена 100% загрузка зала с первого месяца, банк посчитает это наивностью. Рынку нужно время на раскрутку. Всегда закладывайте «подушку безопасности» в 3–6 месяцев операционных расходов.
3. Игнорирование скрытых затрат. В бюджет часто не закладывают стоимость подключения к сетям (электричество, газ, канализация). Для ресторана в существующем помещении она может быть выше стоимости самого оборудования. Также забывают про лицензирование и страховку.
Как выбрать поставщика оборудования для лизинга
Заключая договор лизинга, вы часто можете выбрать поставщика оборудования. Это важный момент. Выбирайте того, кто предлагает качественное оборудование (холодильники, тепловое оборудование, посуду) и готов предоставить полный пакет документов для лизинговой компании в кратчайшие сроки.
Надежный оптовый поставщик часто имеет опыт работы с лизинговыми компаниями и помогает сформировать спецификацию, что ускоряет одобрение.
Лизинг это инструмент. Он сам по себе не сделает ресторан успешным. Успех зависит от концепции, команды и управления. Но грамотное финансирование дает время и ресурсы, необходимые для этого успеха.
Контроль качества партии
| Что проверить | Как измерять | Когда корректировать |
|---|---|---|
| Масса порции | Взвесить 10 заготовок и сравнить среднее значение | Если разброс выше ±5–7% |
| Диаметр после выпечки | Измерить 5–10 изделий из середины партии | Если изделия выходят за стандарт витрины или упаковки |
| Время выпечки | Сверить цвет, влажность и температуру внутри изделия | После изменения размера порции или рецептуры |
Частые вопросы
Сколько собственных средств нужно для открытия ресторана?
Банки обычно требуют, чтобы собственник вложил в проект от 30% до 50% от общей сметы. Для ресторана среднего формата с бюджетом 20 млн рублей это означает наличие на руках минимум 6–10 млн рублей.
Можно ли открыть ресторан по госпрограмме, если нет опыта?
Да, государственные программы поддержки МСП (через Фонд поддержки предпринимательства) часто доступны новым предприятиям, даже если у предпринимателя нет опыта в HoReCa, но есть проработанный бизнес-план и понимание рынка. Однако конкуренция за субсидии высока.
Что выгоднее: кредит или лизинг для закупки кухни?
Для юридических лиц на ОСНО лизинг обычно выгоднее из-за возможности принять НДС к вычету и списать лизинговые платежи в расходы. Для ИП на УСН «Доходы» разница сглаживается, но лизинг все равно проще в оформлении, так как не требует залога.
Как быстро банк одобрит кредит на открытие кафе?
Срок рассмотрения заявки на инвестиционный кредит составляет от 2 недель до 3 месяцев. Скорость зависит от сложности бизнес-плана, качества залога и загруженности кредитного комитета банка.
Как подготовлен материал
Материал подготовлен как адаптированная версия темы для российского рынка. Перед практическим применением рекомендаций проверьте актуальные требования, документы и условия работы именно для вашего формата бизнеса.
Ориентиры по теме: 7inv.ru, banki.ru, klenmarket.ru, r-komplekt.ru
Заведениям удобнее отдельные условия — снабжение нового заведения с ежедневной отгрузкой.
Пока комментариев нет. Можно раскрыть блок и оставить первый комментарий к статье.